shipitsin_admin
Без карт и наличных: как банки входят в новую эпоху
Еще десять лет назад касса банка ассоциировалась с очередями, кипой бумаг и неизбежным ожиданием. Сегодня привычная сцена стремительно растворяется в прошлом, уступая место экрану смартфона и камере, которая узнает вас по лицу. Платежи по QR-кодам, голосовые команды и алгоритмы, предсказывающие ваши финансовые привычки, становятся частью повседневной рутины. На первый взгляд все это выглядит как немного пугающая фантастика, но в реальности речь идет о довольно приземленном запросе клиентов на скорость, безопасность и понятные цифровые сценарии.
Shrink упаковка ПОФ когда‑то казалась узкоспециализированным решением для складов и производственных линий, но именно такие технологии незаметно формируют наш бытовой комфорт: аккуратные коробки с электроникой, герметично упакованные продукты, защищенная от влаги и пыли полиграфия. За гладкой пленочной оболочкой скрываются требования к прочности, экологичности и прозрачности, которые сильно напоминают ожидания людей от новых финансовых решений. Как в упаковке важен баланс между гибкостью материала и его способностью защищать содержимое, так и в цифровых продуктах банков клиент ждёт одновременно свободы и надежного контроля. Этот параллельный технический мир позволяет лучше понять, почему банковские интерфейсы становятся строгими, но при этом максимально дружелюбными к пользователю.
Когда лицо становится ключом
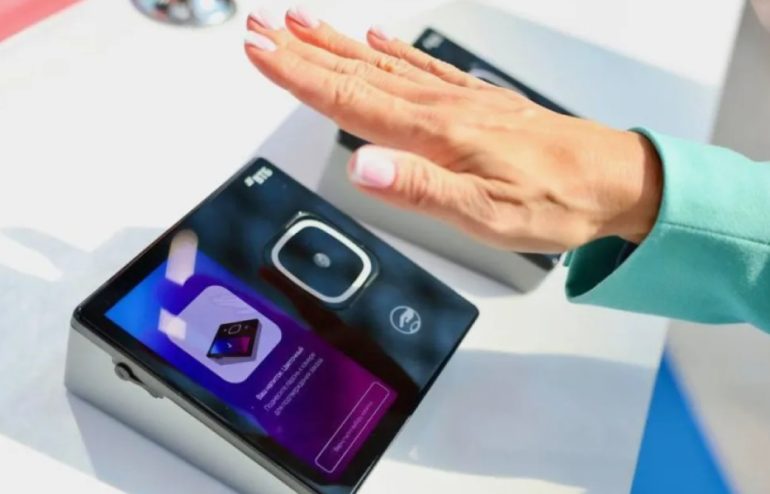
Биометрические технологии в банках начинали как эксперимент, а сегодня превращаются в рабочий инструмент для массового клиента. Камера у входа в офис или терминал в торговом центре уже не вызывают удивления, когда достаточно просто посмотреть в объектив, чтобы подтвердить личность и оплатить покупку. Для многих это не только экономия времени, но и способ избавиться от бесконечных паролей и пластиковых карт, которые так легко забыть или потерять.
- Система распознает основные биометрические параметры и сравнивает их с эталонным шаблоном.
- Подтверждение происходит за доли секунды, незаметно для человека.
- За внешней простотой стоит сложная архитектура хранения и защиты данных, которую клиент в идеале вообще не должен замечать.
Неудивительно, что именно эти сценарии становятся точкой входа в обновленный банковский сервис: интерфейс минимален, а ощущение личного контроля за процессом гораздо выше, чем при вводе абстрактного кода на клавиатуре терминала.
QR-коды и новая логика повседневных платежей
Пока одни обсуждают биометрию, QR-платежи тихо заняли свое место в привычной финансовой рутине. Черно‑белый квадрат на чеке или стойке магазина перестал быть загадкой и превратился в понятный сигнал: здесь можно расплатиться быстро, без карты и лишних вопросов. Смартфон берет на себя роль кошелька, а приложение банка становится универсальным инструментом для переводов, оплаты услуг и даже мелких повседневных покупок.
| Формат оплаты | Что чувствует клиент |
|---|---|
| Наличными | Контроль над купюрами, но постоянный подсчет и поиск сдачи. |
| Пластиковой картой | Привычный компромисс между удобством и страхом потерять карту. |
| QR-код | Ощущение простоты: один скан, минимум шагов и устойчивое доверие к приложению. |
Для банков это возможность перераспределить нагрузку между каналами и сделать банковский сервис более равномерным: от крупных платежей до небольших повседневных покупок все проходит по единым сценариям, понятным и клиенту, и инфраструктуре.
Искусственный интеллект за кулисами
Если биометрия и QR видимы на экране, то роль алгоритмов чаще всего остается в тени. Именно они анализируют поведение людей в приложении, подсказывают, какой продукт показать в первую очередь, и вовремя напоминают о регулярных платежах. Машинное обучение помогает распознавать подозрительные операции и сокращать количество ошибок, которые еще недавно требовали ручной проверки сотрудником.
Новая цифровая архитектура меняет не только интерфейсы, но и представление о том, каким должен быть идеальный банковский сервис: он становится почти невидимым, растворяясь в привычных бытовых действиях клиента.
Изменения заметны и на уровне диалога: чат-боты давно перестали быть декоративной деталью и берут на себя часть общения, оставляя живых специалистов для действительно сложных ситуаций. В результате даже консервативные клиенты постепенно привыкают к тому, что их финансовые вопросы решаются в переписке, голосом и несколькими кликами на экране.
Человек в центре цифровых изменений
При всей технологической насыщенности ключевой фигурой в этой истории остается не алгоритм, а пользователь, который хочет чувствовать себя защищенным и услышанным. Когда лицо становится логином, а телефон — главным инструментом доступа к счетам, любая интерфейсная мелочь приобретает вес: от формулировок в уведомлениях до логики расположения кнопок. На этом фоне выигрывает тот банк, который воспринимает инновации не как витрину, а как способ сделать банковский сервис честнее, спокойнее и проще для человека в его реальной, а не идеальной жизни.
В ближайшие годы цифровые решения, основанные на биометрии, QR-кодах и искусственном интеллекте, будут развиваться еще активнее, но сам клиент вряд ли заметит все технические нюансы, видя только удобные сценарии и постепенно забывая о старых привычках. В идеале новый банковский сервис должен перестать напоминать о себе лишний раз и оставаться в фокусе внимания только тогда, когда человеку действительно нужно принять важное финансовое решение.